Se seguite le notizie sull'industria europea, i titoli sembrano un incubo ricorrente. Le tensioni geopolitiche aumentano, i prezzi del gas oscillano e lo spettro della deindustrializzazione incombe sul continente.
Per le industrie energivore europee—settori portanti come chimica, acciaio, carta e trasformazione alimentare—la volatilità è kryptonite. Ma mentre attraversiamo le tensioni geopolitiche del 2026, è fondamentale contestualizzare il dolore attuale.
Stiamo affrontando un altro 2022?
Abbiamo modellato i dati di un'azienda energivora europea "tipica" per confrontare l'impatto immediato dello shock seguito all'invasione dell'Ucraina nel 2022 con le attuali pressioni geopolitiche.
La conclusione è netta: per quanto il contesto odierno sia impegnativo, la crisi del 2022 è stata una minaccia esistenziale di ben altra portata. La nostra analisi suggerisce che lo shock del 2022 sia stato circa 2–3 volte più distruttivo per i conti dell'industria europea rispetto allo scenario attuale.
Ecco i dati alla base di questa affermazione.
Definire la base di partenza: il gigante vulnerabile
Per comprendere l'impatto, dobbiamo prima definire la vittima. La nostra "tipica azienda energivora europea" modellata opera con un'esposizione significativa:
- Dipendenza energetica: l'energia costituisce il 20–40% dei costi operativi totali.
- Salute pre-crisi: queste aziende operavano con margini operativi medi rispettabili ma non enormi, del 10–15%.
Quando i prezzi dell'energia schizzano, quel margine evapora all'istante.
Lo shock del 2022: una crisi di sopravvivenza
Le conseguenze immediate dell'invasione dell'Ucraina nel 2022 non furono solo un mal di testa sui costi; furono un infarto sistemico per l'industria europea.
La velocità e l'entità degli aumenti di prezzo hanno mandato in frantumi i modelli di business da un giorno all'altro.
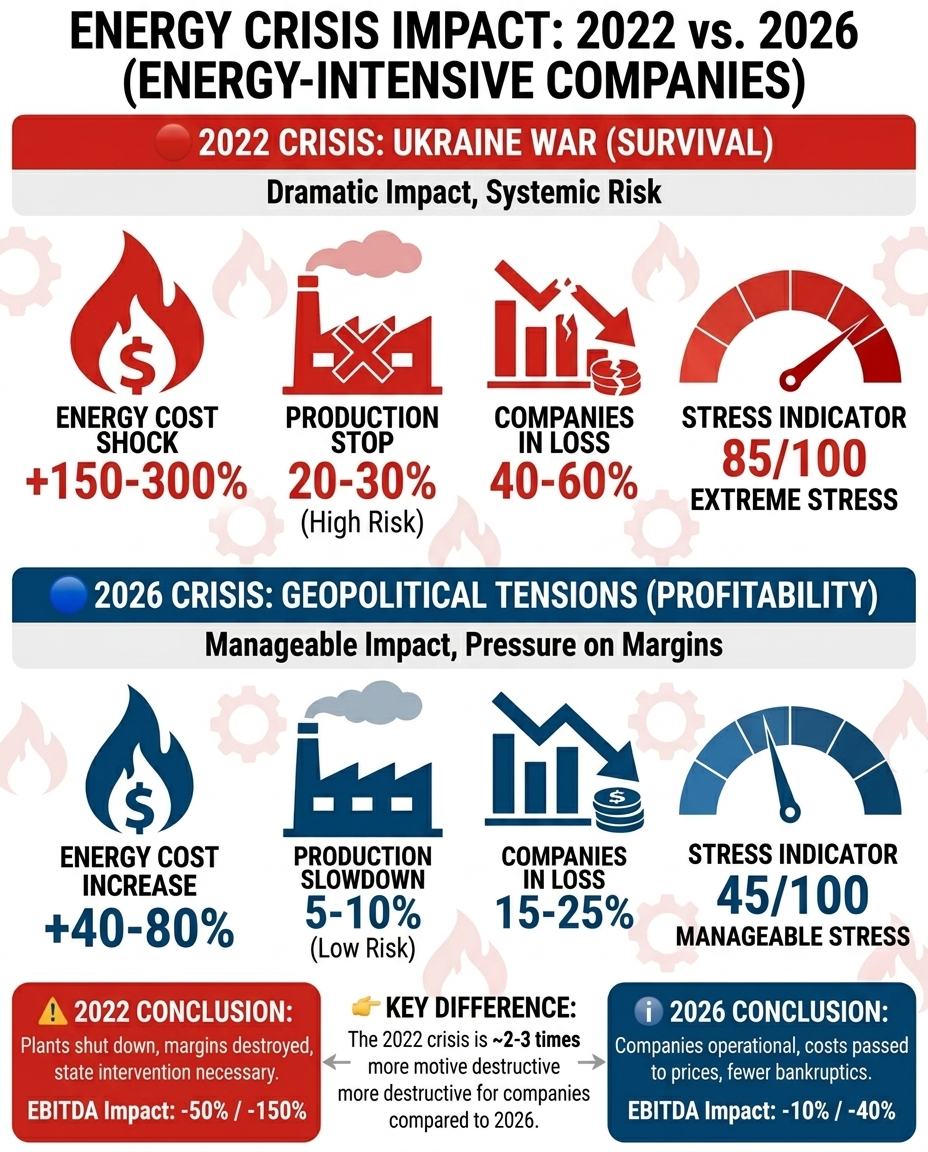
- I costi energetici sono esplosi: i prezzi spot hanno visto oscillazioni selvagge, facendo salire i costi energetici industriali del +150% al +300% nella fase iniziale.
- Costo totale di produzione: questo solo fattore ha fatto lievitare il costo totale di produzione dei beni di uno sconcertante +30% al +80%.
Il risultato: distruzione dei margini
I sani margini pre-crisi del +12% non si sono limitati a ridursi; sono diventati negativi. Le aziende si sono ritrovate a operare con margini tra il -5% e il -20%.
Per molte, l'unica scelta razionale era fermare l'emorragia di liquidità. Stimiamo che il 20–30% delle aziende energivore abbia affrontato un alto rischio di interrompere del tutto l'attività, portando a tagli della produzione nell'UE del 10–40% a seconda del settore.
In breve: il 2022 era una questione di tenere le luci accese ed evitare l'insolvenza immediata, spesso richiedendo l'intervento statale.
Lo scenario 2026: una crisi di redditività
Facciamo un salto a oggi. Le tensioni geopolitiche restano elevate e i mercati energetici sono nervosi. Ma il panorama industriale è cambiato. Le supply chain si sono riorganizzate, lo stoccaggio è gestito in modo diverso e sono state adottate misure di efficienza.
Lo scenario attuale è doloroso, ma è fondamentalmente diverso.
- I costi energetici salgono (ma non esplodono): stiamo osservando aumenti significativi, stimati tra il +40% e il +80%. Dolorosi, sì, ma una frazione del multiplo del 2022.
- Costo totale di produzione: l'impatto sulla base di costo finale è gestibile, con un aumento del +10% al +25%.
Il risultato: compressione dei margini
Invece di precipitare in territorio negativo, i sani margini del +12% vengono compressi fino al +3% al +8%.
Le aziende guadagnano meno, la liquidità è sotto pressione e gli investimenti sono fermi. Tuttavia, il rischio di interruzione immediata dell'attività è sceso a un basso 5–10%.
In breve: il 2026 è una questione di convivere con costi strutturalmente più alti. Le aziende restano operative, ma scaricano questi costi sui consumatori, scambiando il rischio di fallimento con la pressione inflazionistica.
Visualizzare il divario
Abbiamo sintetizzato questi dati in un semplice "Indicatore di Stress Industriale" (0–100, dove 100 è il collasso sistemico).
Il dato visivo rende chiara la differenza. Il 2022 è stato un evento di "zona rossa"—un livello di stress di 85/100 in cui la principale risposta operativa era l'arresto della produzione. Il 2026 è un evento di "zona blu"—un livello di stress di 45/100 in cui la risposta è gestire una redditività inferiore.
Istantanee settoriali: ancorare i dati
I dati aggregati sono supportati dall'analisi di settori specifici e altamente sensibili:
1. Fertilizzanti (a forte intensità di gas)
- 2022: un'esperienza di pre-morte. I costi di produzione sono triplicati e la produzione UE è crollata del 30–70%. Molti impianti hanno chiuso a tempo indeterminato.
- 2026: i costi sono saliti del 50–100%. La produzione è in calo del 5–20%, ma non c'è collasso sistemico.
2. Microelettronica (intensiva in supply chain e gas speciali)
- 2022: reali colli di bottiglia fisici hanno paralizzato la produzione.
- 2026: le supply chain mostrano maggiore resilienza. La produzione è stabile o in lieve calo, nonostante le pressioni sui costi.
Il verdetto: resilienza, non ripresa
Se guardiamo all'impatto medio sull'EBITDA (utile prima di interessi, imposte, svalutazioni e ammortamenti), la distinzione è ancora più netta:
- Impatto 2022: da -50% a -150% (distruzione di valore)
- Impatto 2026: da -10% a -40% (erosione di valore)
L'industria europea si è dimostrata notevolmente resiliente. È sopravvissuta alla minaccia esistenziale del 2022. Ma sopravvivere non significa prosperare.
Il pericolo ora non è la morte improvvisa, ma una lenta emorragia. Per quanto la crisi immediata sia gestibile, l'Europa affronta una nuova realtà di costi energetici strutturalmente più alti rispetto ai concorrenti di Stati Uniti o Asia. La crisi del 2026 non chiuderà le fabbriche domani, ma potrebbe impedire gli investimenti necessari a costruire le fabbriche del futuro.
Insight chiave: lo shock del 2022 è stato circa 2–3 volte più distruttivo per l'EBITDA industriale rispetto allo scenario attuale.
Se hai trovato utile questa analisi basata sui dati, valuta di iscriverti per altri approfondimenti sull'intersezione tra geopolitica ed economia industriale.